4 % Bauzinsen, EZB am 10. September:
die Cashflow-Rechnung für die gehebelte ETW, ohne Zinsfantasie.
Die EZB entscheidet am 10. September 2026 über den Einlagesatz. Der steht seit dem 23. Juli bei 2,25 Prozent. Zehnjährige Bauzinsen liegen je nach Beleihung zwischen 3,63 und 4,10 Prozent. Du kaufst keine Schlagzeile, sondern die Cashflow-Zeile vor Steuern: Kaltmiete minus Rate minus nicht umlagefähiges Hausgeld. Warten auf den September ändert daran weniger, als die Überschriften suggerieren.
Warum dieser Text vor dem 10. September 2026 steht
Am 10. September 2026 entscheidet die EZB über den Einlagesatz. Er liegt bei 2,25 %, angehoben am 11. Juni um 0,25 Prozentpunkte, am 23. Juli gehalten. Dieser Text existiert, weil die Schlagzeile in zwölf Tagen nicht deine Rate ist.
Du kaufst keine Pressekonferenz, sondern eine Differenz vor Steuern: Kaltmiete minus Rate minus nicht umlagefähiges Hausgeld. Der Satz, der zählt, ist weder der Einlagesatz noch der Topzins aus der Vergleichstabelle. Es ist der zehnjährige Sollzins bei 80 Prozent Beleihung auf eine vermietete Wohnung.
Interhyp schreibt zum Stand 13. August 2026, eine Anhebung im September sei bereits eingepreist: Zehnjährige Bauzinsen hängen an Pfandbriefen, nicht am Übernacht-Einlagesatz. Dazu die Inflation, die den Druck erzeugt. Destatis meldet in der Pressemitteilung Nr. 283 vom 12. August 2026 für Juli +2,8 % Verbraucherpreise und +8,3 % bei Energieprodukten. Deshalb plane ich 2026 nicht mit einem Zinstief. Keine Prognose, kein Zinstipp, keine Steuerberatung.
Topzins ist nicht der Zins für 80 Prozent Beleihung
Ohne Beleihung, Tilgung und Datum ist eine Monatsrate Werbung. Drei Quellen, alle August 2026, alle zehn Jahre Bindung, zeigen dasselbe Muster: Zwischen der beworbenen Kondition und dem Satz für 80 Prozent Beleihung liegen grob 0,3 bis 0,5 Prozentpunkte.
| Quelle | Stand | Zins | Beleihung |
|---|---|---|---|
| Dr. Klein, Topkondition | 29.08.2026 | 3,63 % Soll | beste Kondition |
| Interhyp | 17.–23.08.2026 | 3,90 % effektiv | 80 % |
| Interhyp | 17.–23.08.2026 | 4,22 % effektiv | über 90 % |
| Finanztip, vorsichtig | 24.08.2026 | 4,10 % effektiv | 80 % |
Interhyp beschreibt zum 13. August 2026 ein Plateau: zehnjährige Darlehen seitwärts um die Vier-Prozent-Marke. In der Expertenbefragung erwarten 50 Prozent bis Jahresende leicht steigende Bauzinsen, 33 Prozent Seitwärtsbewegung, 17 Prozent sinkende. Das ist keine Prognose von mir, sondern der Grund, warum ich nicht auf fallende Zinsen warte. Wie die Rate aus Zins und Tilgung entsteht, steht in Annuität einfach erklärt, die Frage nach dem Eigenkapital in Kapitalanlage finanzieren. Dort rechne ich durchgängig mit 3,8 Prozent: ein bewusst zeitloser Illustrationswert, an dem sich die Mechanik zeigen lässt. In diesem Beitrag steht dagegen der Satz, den der Markt im August 2026 tatsächlich stellt. Beides ist richtig, es sind nur zwei verschiedene Fragen.
Die Cashflow-Zeile: Miete minus Rate minus Hausgeld
Drei Posten, sonst ist die Rechnung geschönt. Die Kaltmiete ist die aus dem Vertrag, nicht die Wunschmiete aus dem Exposé; meine Wohnungen gehen fertig vermietet raus. Die Rate ist die Annuität aus Sollzins plus 2 Prozent Anfangstilgung, zehn Jahre Bindung, 80 Prozent des Kaufpreises. Das nicht umlagefähige Hausgeld sind Verwalter und Erhaltungsrücklage; die Betriebskosten zahlt der Mieter. Mehr dazu im Beitrag zum Hausgeld.
Was nach Steuern übrig bleibt, über Schuldzinsen und AfA, rechnet der Steuerberater. Nicht ich. Dazu kommt Eigenkapital, das nicht in der Rate steckt: In Hessen sind das 6 Prozent Grunderwerbsteuer, die Banken in der Regel nicht mitfinanzieren, plus rund 2 Prozent für Notar und Grundbuch. Ohne Käuferprovision, und so verkaufe ich, landest du bei etwa 8 Prozent Nebenkosten. Mit Makler sind es eher 10 bis 12 Prozent.
Wer die Grunderwerbsteuer mitfinanziert, schiebt die Beleihung über 80 Prozent. Dann gilt nicht mehr die 3,90-Prozent-Spalte, sondern eher die daneben: über 90 Prozent, 4,22 Prozent effektiv. Und die Bruttorendite? Sie sagt nicht, ob am Ersten der Monat passt. Das tut nur die Zeile oben, der Unterschied steht in Brutto- gegen Nettorendite.
Rechenbeispiel: fertig vermietete 2-Zimmer-Wohnung
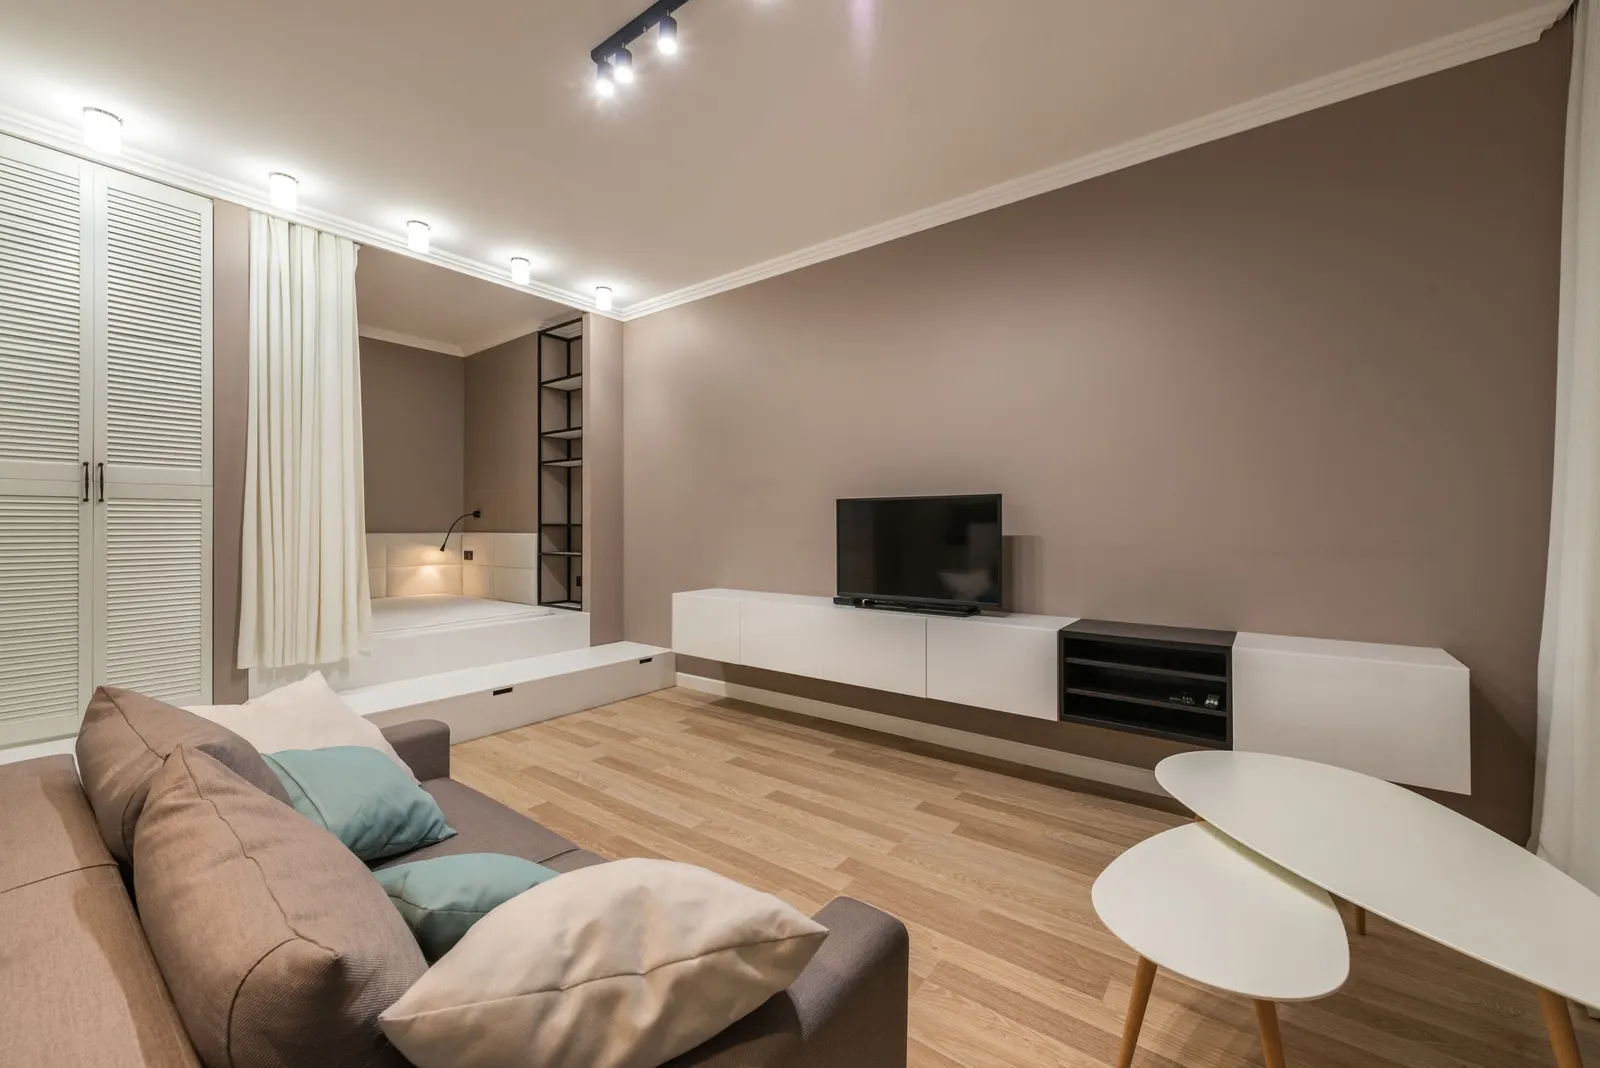
Illustrativ und kaufmännisch gerundet, kein Angebot. Angelehnt an meinen Bestand: 56 m², 2 Zimmer, Rhein-Main-Umland, fertig vermietet, ohne Käuferprovision. Kaufpreis 240.000 €, Jahreskaltmiete 13.200 €, also 1.100 € im Monat, nicht umlagefähiges Hausgeld 110 €. Das entspricht einer Bruttorendite von 5,5 % auf den Kaufpreis.
| Position | Betrag |
|---|---|
| Kaufpreis | 240.000 € |
| Grunderwerbsteuer 6 % | 14.400 € |
| Notar und Grundbuch, ca. 2 % | 4.800 € |
| Darlehen (80 %) | 192.000 € |
| Sollzins / Anfangstilgung | 4,10 % / 2,00 % |
| Monatsrate | 976 € |
| Kaltmiete | 1.100 € |
| Nicht umlagefähiges Hausgeld | 110 € |
| Cashflow vor Steuern | ca. + 14 € |
Die Rate frisst 89 Prozent der Kaltmiete, es bleiben 14 Euro Luft. Das ist kein Puffer für Leerstand oder Sonderumlage. Gleichzeitig stecken in dieser Rate rund 320 € Tilgung: Auf dem Konto bleiben 14 Euro, im Vermögen wächst jeden Monat ein Vielfaches davon. Ob diese Zahlen auf dein Objekt zutreffen, hängt von Markt, Lage und Vertrag ab, die Mechanik dahinter gilt immer.
Zur Einordnung der Miete: 1.100 € auf 56 m² sind 19,64 €/m² und liegen damit über den Spannen, die ich auf den Standortseiten für unsanierten Bestand ausweise. Das ist kein Rechenfehler, sondern der Unterschied, um den es in meiner Arbeit geht: Das Beispiel beschreibt eine Wohnung nach eigener Sanierung, fertig vermietet übergeben. Wer unsanierten Bestand kauft, rechnet mit der Marktspanne, nicht mit dieser Zahl.
Dieselbe Wohnung zum Topzins von 3,63 Prozent käme auf eine Rate von rund 901 € und damit etwa 89 € Cashflow, mit dem Interhyp-Satz für 80 Prozent auf 944 € und rund 46 €. Zwischen Überschrift und tatsächlichem Satz liegen also 40 bis 75 Euro im Monat. Wer den Topzins in den Wirtschaftsplan schreibt, kauft eine andere Wohnung als die, die die Bank finanziert.
Der Stresstest: plus 0,5 Prozentpunkte
Dieselbe Wohnung, dieselbe Beleihung, dieselbe Tilgung, derselbe Stichtag. Nur der Sollzins steigt um einen halben Prozentpunkt auf 4,60 Prozent. Das ist kein Marktsatz vom 24. August, sondern der Test vor der Unterschrift.
| Basis 4,10 % | Plus 0,5 Punkte | |
|---|---|---|
| Monatsrate auf 192.000 € | 976 € | 1.056 € |
| Nicht umlagefähiges Hausgeld | 110 € | 110 € |
| Cashflow vor Steuern | ca. + 14 € | ca. − 66 € |
Achtzig Euro mehr Rate drehen die Zeile auf minus 66 Euro im Monat, vor Steuern, bei laufendem Mietvertrag. Auch hier gehört die zweite Hälfte dazu: In derselben Rate stecken weiterhin rund 320 € Tilgung. Der Kontostand sinkt um 66 Euro, das Vermögen wächst trotzdem um gut 250 Euro. Ein negativer Cashflow ist deshalb kein Ausschlusskriterium, sondern eine Belastbarkeitsfrage: Kannst du diesen Betrag zwölf Monate tragen, auch in einem Monat mit Leerstand, in dem es 800 Euro sind?
Hält die Basis mit 14 Euro nur unter Idealbedingungen, ist der Kauf zu knapp. Dann rate ich ab, nicht weil 4,60 Prozent der Markt wären, sondern weil ein halber Punkt die Zeile dreht. Wer mit 3,63 Prozent plant und 4,10 Prozent unterschreibt, hat diesen halben Punkt bereits in der ersten Rate.
Warum Warten auf fallende Zinsen die Falle ist
Der September-Schritt steckt, soweit der Markt ihn erwartet, längst im Bauzins. Wer den 10. September abwartet, um erst einmal zu sehen, wartet auf eine Pressekonferenz, nicht auf einen neuen Pfandbriefzins. Warten ändert außerdem weder Hausgeld noch Grunderwerbsteuer.
Zwölf Monate Hoffen auf einen halben Prozentpunkt weniger sind auf 192.000 € grob 80 Euro Rate im Monat. Fällt der Satz nicht, hast du eine fertig vermietete Wohnung verschoben. Ich kaufe, wenn Miete minus Rate minus Hausgeld nach einem halben Punkt noch zum Gehalt passt. Passen die Zahlen nur unter der Annahme, im Oktober sei es billiger, kaufst du eine Prognose.
Wer 2016 zehn Jahre gebunden hat, kommt 2026 aus einem anderen Zins: ImmoScout24 weist zum 9. Juli 2026 damals etwa 1,4 Prozent gegenüber heute rund 3,9 Prozent aus. Das ist der Schock der zweiten Rate, nicht die Rechnung für den Kauf heute, und es steht ausführlich in Anschlussfinanzierung bei Kapitalanlagen. Ein Grund zu warten ist es nicht, ein Grund für eine knappe erste Rate erst recht nicht.
Wann die Zahlen den Kauf verbieten
Drei Abbruchkriterien, bevor der Notar einen Termin hat. Sie gelten für Angestellte im Rhein-Main-Gebiet, die eine fertig vermietete Wohnung zwischen 18 und 75 Quadratmetern kaufen.
Erstens: Die Basis bei 80 Prozent Beleihung, zehn Jahren, 2 Prozent Tilgung und Hausgeld ist dauerhaft negativ, und es gibt keinen Gehaltspuffer von mehreren hundert Euro. Dann sind Kaufpreis, Miete oder Eigenkapital das Problem, nicht der 10. September. Zweitens: Die Rechnung geht nur mit dem Topzins, mit mitfinanzierter Grunderwerbsteuer oder mit unter 2 Prozent Tilgung. Das ist keine Hebelung, das ist die Vergleichstabelle im Wirtschaftsplan. Drittens: Ein halber Prozentpunkt dreht den Cashflow ins Minus, und du könntest den Zuschuss nicht zwölf Monate aus dem Gehalt zahlen, ohne den Notgroschen anzufassen.
Die Wohnungen, die ich aus eigener Entwicklung anbiete, liegen bei Bruttorenditen ab 5 Prozent aufwärts, dokumentierte Bestandszahlen und keine Prognose. Unter etwa 5 Prozent brutto geht die Zeile bei 80 Prozent Beleihung und diesem Zinsniveau fast immer ins Minus, bevor der Steuerberater die AfA anfasst. Was eine Rate ohnehin nicht abbildet, steht in Risiken der Kapitalanlage.
Häufige Fragen
Fallen die Bauzinsen, wenn die EZB im September nur 0,25 Punkte anhebt oder hält?
Nein. Zehnjährige Bauzinsen folgen Pfandbriefen und Bundesanleihen, nicht dem Übernacht-Einlagesatz. Interhyp sieht den möglichen September-Schritt (Stand 13. August 2026) bereits eingepreist. Destatis hat für Juli plus 2,8 Prozent Inflation und plus 8,3 Prozent Energie gemessen. Ich rechne den Kauf mit 4,10 Prozent bei 80 Prozent Beleihung, nicht mit dem Satz nach der Pressekonferenz.
Kann ich den Topzins 3,63 Prozent in den Cashflow setzen, wenn meine Bonität gut ist?
Nein. 3,63 Prozent Soll ist die Dr.-Klein-Topkondition vom 29. August 2026, nicht der Satz für 80 Prozent Beleihung auf eine vermietete Wohnung. Interhyp stellt denselben zehnjährigen Zins bei 80 Prozent mit 3,90 Prozent ein, Finanztip vorsichtig mit 4,10 Prozent. Gute Bonität kann darunter liegen. Das steht erst im verbindlichen Angebot.
Wann rätst du vom Kauf ab, obwohl die Bruttorendite bei 5,5 Prozent liegt?
Wenn 14 Euro plus in der Basis nach 0,5 Prozentpunkten auf minus 66 Euro drehen und das Gehalt den Zuschuss nicht trägt. 5,5 Prozent brutto auf den Kaufpreis ist in meinem Bestand üblich. Die Zahl sagt nichts über 14.400 Euro Grunderwerbsteuer aus Eigenkapital, 110 Euro Hausgeld und 89 Prozent der Kaltmiete in der Rate. Der Kauf hängt an der Cashflow-Zeile.
Vom Lesen ins Handeln.
Im kostenlosen Erstgespräch klären wir, was davon auf deine Situation zutrifft, 15 Minuten, ehrlich und ohne Verkaufsdruck.